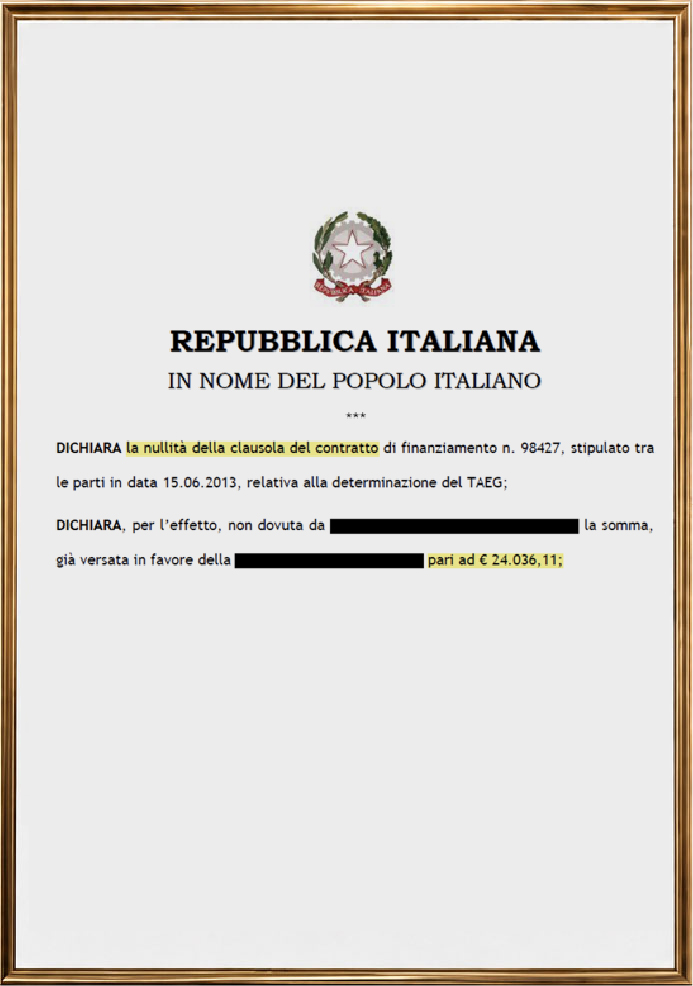
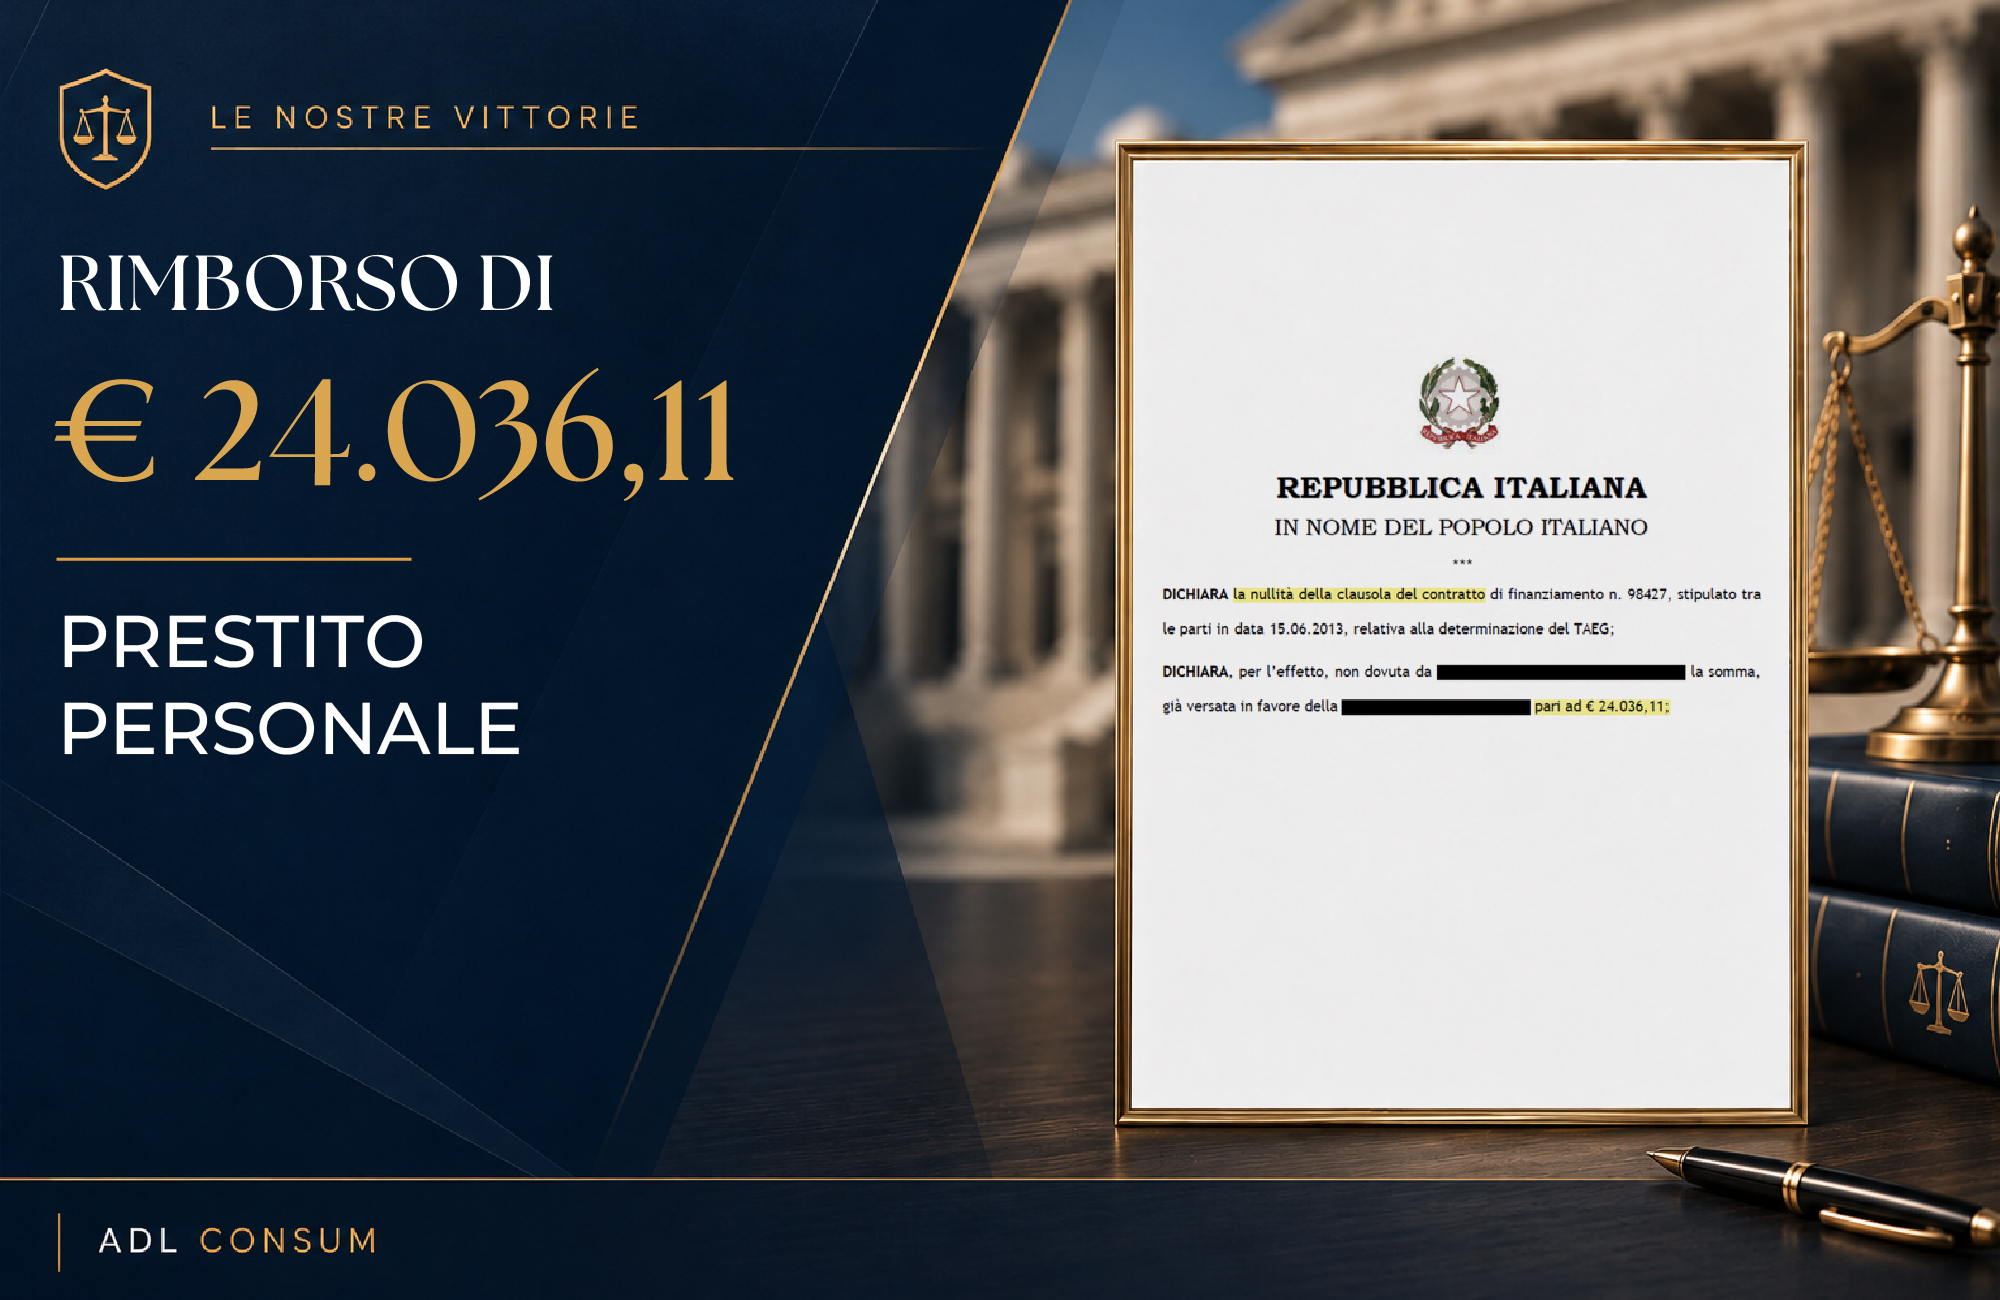
Il Tribunale di Vasto, con sentenza del 19 marzo 2025 (R.G. n. 971/2020), ha dichiarato la nullità della clausola relativa alla determinazione del TAEG di un prestito personale e condannato la finanziaria a restituire ai consumatori € 24.036,11, oltre interessi legali, ponendo inoltre a suo carico le spese processuali e quelle della CTU.
A cura della Redazione di ADL Consum
La collaborazione tra ADL CONSUM e l’Avv. Domenico D’Amico
In questo caso è stato l’Avv. Domenico D’Amico, difensore dei consumatori, a rivolgersi ad ADL CONSUM e al Rag. Antonello Caria chiedendo un approfondimento tecnico sul contratto di finanziamento. L’analisi ha consentito di individuare una possibile irregolarità nella determinazione del TAEG, collegata alla presenza di una polizza assicurativa stipulata contestualmente al prestito.
Da quel primo incarico è nata una collaborazione che non si è limitata alla predisposizione dell’analisi iniziale: ADL CONSUM e il Rag. Caria hanno continuato ad affiancare tecnicamente l’Avv. D’Amico durante l’intero contenzioso, mettendo a disposizione l’esperienza maturata dall’associazione nello studio dei finanziamenti ai consumatori e delle polizze collegate al credito.
Il giudizio riguardava un prestito personale stipulato nel 2013 per un importo finanziato di € 44.359,25, a fronte di una somma netta erogata di € 40.000,00, da restituire in 120 rate. Contestualmente era stata sottoscritta una polizza assicurativa “CPI Prestiti personali”, con un premio di € 3.859,25.
TAEG dichiarato 9,89%, ma il costo della polizza era stato escluso
Il contratto riportava un TAEG del 9,89%. La contestazione nasceva dal fatto che nel relativo calcolo non era stato incluso il costo della copertura assicurativa. La finanziaria sosteneva che la polizza fosse facoltativa e che, conseguentemente, il suo costo non dovesse essere ricompreso nel TAEG.
La questione centrale diventava quindi una: quella polizza era realmente facoltativa oppure era, nei fatti, una condizione collegata alla concessione del finanziamento? Ed è proprio su questo punto che il Tribunale svolge un’analisi particolarmente approfondita.
Non conta solo ciò che è scritto nel contratto
Il Giudice chiarisce che, per stabilire se il costo della polizza debba essere incluso nel TAEG, non è decisiva la semplice qualificazione contrattuale della copertura come “facoltativa”. Occorre invece verificare concretamente se esista una stretta connessione tra il finanziamento e l’assicurazione e se la polizza abbia rappresentato, nella sostanza, un elemento necessario per ottenere il credito alle condizioni offerte.
Nel caso esaminato, gli elementi individuati dal Tribunale erano numerosi:
- Finanziamento e assicurazione erano stati sottoscritti contestualmente;
- Avevano la stessa durata;
- Il premio assicurativo era parametrato all’importo e alla durata del finanziamento;
- L’indennizzo era collegato al debito residuo;
- Il premio era stato incluso nell’importo finanziato;
- Finanziamento e polizza erano stati presentati attraverso una struttura sostanzialmente unitaria, “a pacchetto”;
- Non risultava una specifica analisi delle esigenze assicurative del cliente.
A questi elementi se ne aggiunge uno particolarmente rilevante: per il collocamento della polizza l’intermediario aveva percepito una provvigione di € 2.020,12, superiore al 50% del premio assicurativo di € 3.859,25.
La banca prova a dimostrare che la polizza era facoltativa
La finanziaria aveva prodotto anche due contratti stipulati con altri clienti nello stesso periodo e privi di copertura assicurativa, sostenendo che ciò dimostrasse come la polizza non fosse necessaria. Il Tribunale non ha però ritenuto sufficiente questa prova.
Secondo il Giudice, due soli casi non erano idonei a escludere l’esistenza di una diversa prassi commerciale, né era stato dimostrato che le condizioni personali, reddituali e patrimoniali di quei clienti fossero realmente comparabili con quelle dei consumatori coinvolti nella causa.
La conclusione è netta: nonostante la formale qualificazione della polizza come facoltativa, il Tribunale ha ritenuto che la sua sottoscrizione non fosse frutto di una scelta spontanea del cliente, ma rappresentasse una condizione imposta nell’interesse del finanziatore.
Il TAEG effettivo sale al 12,33% = € 24.036,11 da restituire ai consumatori!
La CTU ha confermato che la finanziaria non aveva incluso nel TAEG il costo della polizza. Una volta considerato anche tale onere, il TAEG effettivo è risultato pari al 12,33%, anziché al 9,89% indicato nel contratto.
Il Tribunale ha quindi applicato il meccanismo sostitutivo previsto dall’art. 125-bis TUB, rideterminando il finanziamento al tasso dell’1,41%.
La sentenza ha quindi:
- Dichiarato nulla la clausola relativa alla determinazione del TAEG;
- Condannato la finanziaria a restituire € 24.036,11, oltre agli interessi legali.
Alla finanziaria sono state inoltre addebitate le spese processuali, quantificate complessivamente in € 6.102,55 oltre IVA e CPA, nonché integralmente le spese della consulenza tecnica d’ufficio.
Il Rag. Antonello Caria precisa: “Questo risultato rappresenta bene il valore che può avere una collaborazione realmente integrata tra il professionista legale e chi svolge l’analisi tecnica del rapporto bancario. In questo caso siamo stati contattati dall’Avv. Domenico D’Amico per esaminare il finanziamento e, una volta individuata la problematica, la collaborazione è proseguita durante tutto il contenzioso. Credo che il punto più importante della sentenza sia ancora una volta questo: non basta leggere sul contratto che una polizza è ‘facoltativa’. Bisogna ricostruire concretamente come l’operazione è stata proposta, individuare gli elementi che collegano assicurazione e finanziamento e soprattutto essere in grado di provarli. È proprio questo lavoro di approfondimento che può fare la differenza tra una semplice contestazione e una domanda capace di resistere davanti al Giudice.”
La parola “facoltativa” non chiude la questione
Questa decisione conferma un principio fondamentale per questo tipo di contenzioso. La presenza di una polizza non rende automaticamente errato il TAEG. Ma, allo stesso modo, scrivere nel contratto che una polizza è facoltativa non dimostra automaticamente che lo sia stata davvero.
Occorre analizzare l’operazione nel suo complesso e costruire una prova concreta attraverso:
- La contestualità dei contratti;
- La loro durata;
- La funzione della copertura;
- Le modalità di finanziamento del premio;
- Le eventuali provvigioni riconosciute all’intermediario;
- Tutti gli altri elementi che possono dimostrare il reale collegamento tra assicurazione e credito.
È qui che competenza tecnica e strategia legale devono procedere insieme.
Hai sottoscritto un prestito insieme a una polizza assicurativa?
Se hai sottoscritto un prestito personale o un finanziamento con una copertura assicurativa, può essere utile verificare se il TAEG indicato nel contratto sia stato determinato correttamente.
Fai controllare il tuo prestito da ADL CONSUM: una corretta analisi tecnica può consentire di individuare irregolarità che non emergono dalla semplice lettura del contratto.