Una sentenza della Corte d’Appello di Cagliari chiarisce un principio importante: per considerare realmente facoltativa una polizza collegata a un finanziamento non basta mostrare al cliente quanto costerebbe il prestito con e senza assicurazione. Occorre che le due alternative siano state concretamente offerte.
A cura della Redazione di ADL Consum
Può una banca considerare facoltativa una polizza semplicemente perché nel contratto vengono indicati separatamente il costo del finanziamento con assicurazione e quello senza assicurazione?
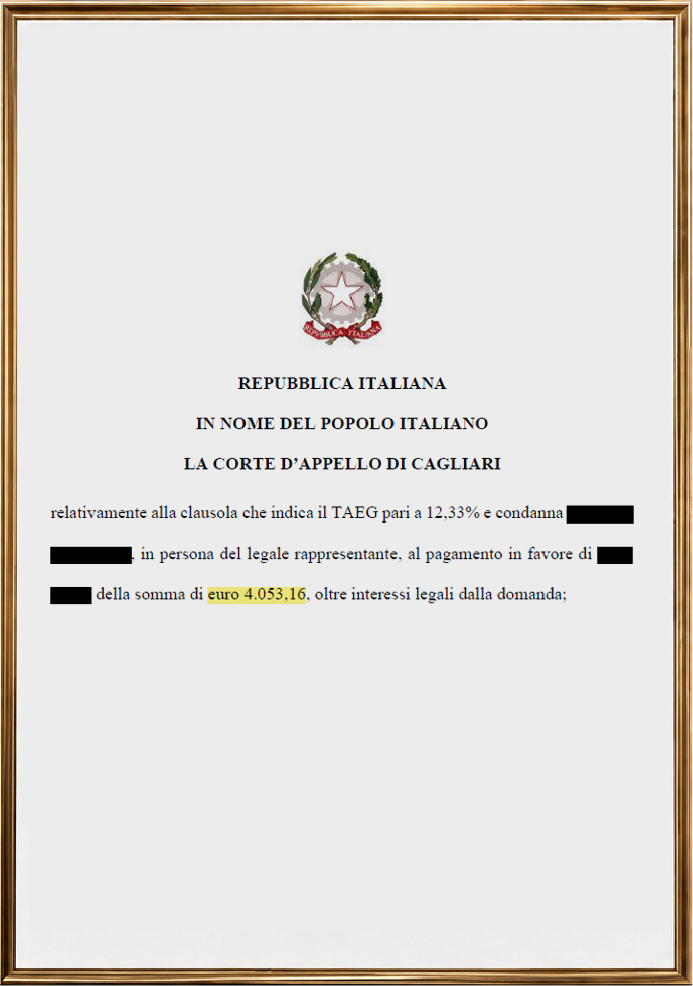
Secondo la Corte d’Appello di Cagliari, con la sentenza n. 414/2026, la risposta è no.
La vicenda riguardava un prestito personale stipulato contestualmente a una polizza assicurativa. Nel contratto era indicato un TAEG del 12,33%, calcolato senza comprendere il costo dell’assicurazione.
Il punto centrale della controversia era quindi stabilire se quella polizza fosse realmente facoltativa oppure se, al di là della definizione utilizzata nei documenti, dovesse considerarsi concretamente collegata e necessaria all’operazione di finanziamento.
Polizza “facoltativa” sulla carta, ma cosa è accaduto realmente?
Già nel giudizio di primo grado erano stati individuati numerosi elementi che deponevano per il carattere sostanzialmente obbligatorio della copertura assicurativa: finanziamento e polizza erano stati sottoscritti contestualmente, avevano durata corrispondente, l’indennizzo era collegato al debito residuo e il premio era stato pagato anticipatamente. L’intermediario aveva inoltre percepito una remunerazione per il collocamento della polizza pari al 49% del premio.
Il contratto riportava però anche un prospetto nel quale venivano rappresentati sia il costo del finanziamento senza assicurazione sia quello comprensivo della polizza.
In primo grado questo elemento era stato ritenuto sufficiente per considerare la copertura assicurativa facoltativa.
La Corte d’Appello ha invece ribaltato questa impostazione.
Informare il cliente non significa offrirgli una scelta
È questo il passaggio più importante della sentenza.
Secondo la Corte, la trasparenza non rappresenta il fine ultimo, ma è lo strumento attraverso il quale devono essere presentate al consumatore differenti e reali opzioni contrattuali.
In altre parole, non basta scrivere in un documento quanto costerebbe il finanziamento con la polizza e quanto costerebbe senza.
Occorre poter dimostrare che al consumatore sia stata effettivamente prospettata la possibilità di ottenere lo stesso finanziamento alle medesime condizioni sia sottoscrivendo la polizza sia rinunciandovi.
Ed è proprio questa concreta alternativa che, nel caso esaminato, la Corte ha ritenuto mancante.
Come sottolinea il Rag. Antonello Caria:
“È proprio questo il punto che abbiamo sostenuto fin dall’inizio: non bisogna confondere una semplice informazione scritta con una reale libertà di scelta. Se il contratto viene presentato al cliente già confezionato con la polizza, scrivere in una pagina quanto sarebbe costato senza assicurazione non dimostra che quella seconda possibilità gli sia stata davvero offerta. La tutela del consumatore deve guardare alla sostanza dell’operazione, non soltanto alla forma dei documenti predisposti dall’intermediario.”
Il contratto era stato predisposto come un unico “pacchetto”
La Corte ha esaminato concretamente la documentazione consegnata al consumatore e ha rilevato che la modulistica era stata predisposta dall’intermediario come un’offerta a pacchetto.
La richiesta di finanziamento comprendeva infatti già la polizza assicurativa. Le ulteriori informazioni che riportavano i costi con e senza assicurazione, secondo i giudici, si limitavano a indicare quanto costasse la copertura, ma non costituivano una seconda e distinta proposta di finanziamento senza polizza.
Una distinzione tutt’altro che formale, perché da essa dipendeva la corretta determinazione del TAEG.
Prima l’ABF, poi il Tribunale: due esiti negativi
La rilevanza di questa pronuncia emerge ancora di più ricostruendo il percorso affrontato dal consumatore.
Già nel 2018 la questione era stata sottoposta all’Arbitro Bancario Finanziario, che con la decisione n. 17156/2018 aveva respinto il ricorso.
Anche in quella sede era stata ritenuta sufficiente, ai fini della facoltatività della polizza, la documentazione attraverso la quale venivano rappresentati i costi del finanziamento con e senza assicurazione.
Successivamente anche il Tribunale di Oristano, nel giudizio di primo grado, aveva rigettato la domanda, ritenendo sostanzialmente sufficiente l’informazione fornita al cliente sui costi nelle due ipotesi.
Due esiti negativi che avrebbero potuto indurre il consumatore ad abbandonare definitivamente la propria contestazione.
ADL CONSUM ha continuato a credere nella fondatezza della contestazione
Lo staff di ADL CONSUM, con il supporto tecnico del Rag. Antonello Caria e coadiuvato dai legali Avv. Angelo Serra e Avv. Andrea Sorgentone, ha invece continuato a ritenere fondate le ragioni del consumatore.
La convinzione maturata attraverso l’analisi tecnica e giuridica della documentazione ha portato a proseguire la controversia e a proporre appello, nonostante il precedente rigetto dell’ABF e la sentenza negativa di primo grado.
La scelta si è rivelata determinante.
La Corte d’Appello ha infatti accolto l’impugnazione e affermato che la semplice esposizione dei costi con e senza assicurazione non dimostrava l’esistenza di due reali offerte alternative, arrivando così a una conclusione opposta rispetto a quella raggiunta nei due precedenti esiti della controversia.
TAEG errato: CTU e CTP arrivano allo stesso risultato
Una volta riconosciuto il carattere obbligatorio della polizza, il relativo premio avrebbe dovuto essere incluso nel costo complessivo del credito e quindi nel calcolo del TAEG.
Nel giudizio d’appello è stata disposta una Consulenza Tecnica d’Ufficio, che ha determinato il TAEG effettivo nel 14,87%, rispetto al 12,33% indicato nel contratto, procedendo quindi al ricalcolo del finanziamento secondo il meccanismo previsto dall’art. 125-bis del Testo Unico Bancario.
Particolarmente significativo è il fatto che i conteggi elaborati dal CTU nominato dalla Corte coincidano con quelli precedentemente effettuati dal CTP Rag. Antonello Caria.
Una corrispondenza che conferma la correttezza dell’analisi tecnico-contabile svolta dallo staff di ADL CONSUM e delle valutazioni sulle quali era stata impostata la contestazione.
La Corte ha quindi dichiarato la nullità parziale della clausola relativa al TAEG, applicando il meccanismo sostitutivo previsto dalla normativa bancaria.
Un vantaggio complessivo di oltre 8.700 euro
Il risultato economico della decisione è ancora più significativo se si considera l’intero sviluppo del finanziamento.
Il contratto prevedeva infatti una restituzione complessiva di € 27.896,00. A causa delle difficoltà economiche incontrate nel corso del rapporto, il consumatore aveva interrotto i pagamenti dopo aver versato complessivamente € 23.248,00.
La Consulenza Tecnica d’Ufficio ha invece rideterminato in € 19.194,84 l’importo complessivamente dovuto a seguito dell’applicazione del meccanismo previsto dall’art. 125-bis TUB.
Ciò significa che il consumatore, nonostante avesse smesso di pagare prima della naturale scadenza del finanziamento, aveva già versato € 4.053,16 in più rispetto a quanto effettivamente dovuto.
La Corte ha pertanto condannato l’intermediario alla restituzione di tale somma, oltre agli interessi legali.
Ma il beneficio economico complessivo è ancora maggiore: considerando anche i € 4.648,00 che, secondo il piano originario, il cliente avrebbe ancora dovuto corrispondere, il vantaggio complessivamente ottenuto raggiunge € 8.701,16.
A ciò si aggiunge la condanna dell’intermediario al pagamento delle spese processuali di entrambi i gradi di giudizio e delle spese della CTU.
Otto anni per vedere riconosciuta una contestazione fondata
Resta inevitabilmente una considerazione amara.
Sono stati necessari otto anni, un procedimento davanti all’Arbitro Bancario Finanziario e due gradi di giudizio perché venisse riconosciuta una contestazione che lo staff di ADL CONSUM aveva continuato a ritenere fondata nonostante i precedenti esiti negativi.
Come osserva ancora il Rag. Antonello Caria:
“La soddisfazione per questo risultato è grande, soprattutto perché abbiamo continuato a credere nella fondatezza della contestazione anche dopo due esiti negativi. Rimane però l’amarezza per un consumatore che ha dovuto attendere otto anni per vedere riconosciute le proprie ragioni. L’ABF nasce proprio per offrire una tutela semplice, rapida e competente nelle controversie bancarie: in questo caso, alla luce di quanto successivamente stabilito dalla Corte d’Appello, quella tutela non ha funzionato come avrebbe dovuto.”
La sostanza deve prevalere sulla forma
Questa sentenza rappresenta qualcosa di più di un risultato economico.
Ribadisce un principio particolarmente importante nella verifica dei prestiti personali abbinati a polizze assicurative: non è sufficiente fermarsi alla definizione di “polizza facoltativa” riportata nei documenti e neppure alla semplice esposizione matematica dei costi nelle due ipotesi.
Occorre verificare come il finanziamento sia stato concretamente proposto al consumatore e se questi abbia realmente avuto davanti a sé due alternative tra cui scegliere.
Perché indicare su un contratto quanto sarebbe costato il finanziamento senza assicurazione non significa necessariamente averlo realmente offerto senza assicurazione.
Ed è proprio questa differenza tra trasparenza formale e libertà di scelta sostanziale a rendere particolarmente importante la decisione della Corte d’Appello di Cagliari.