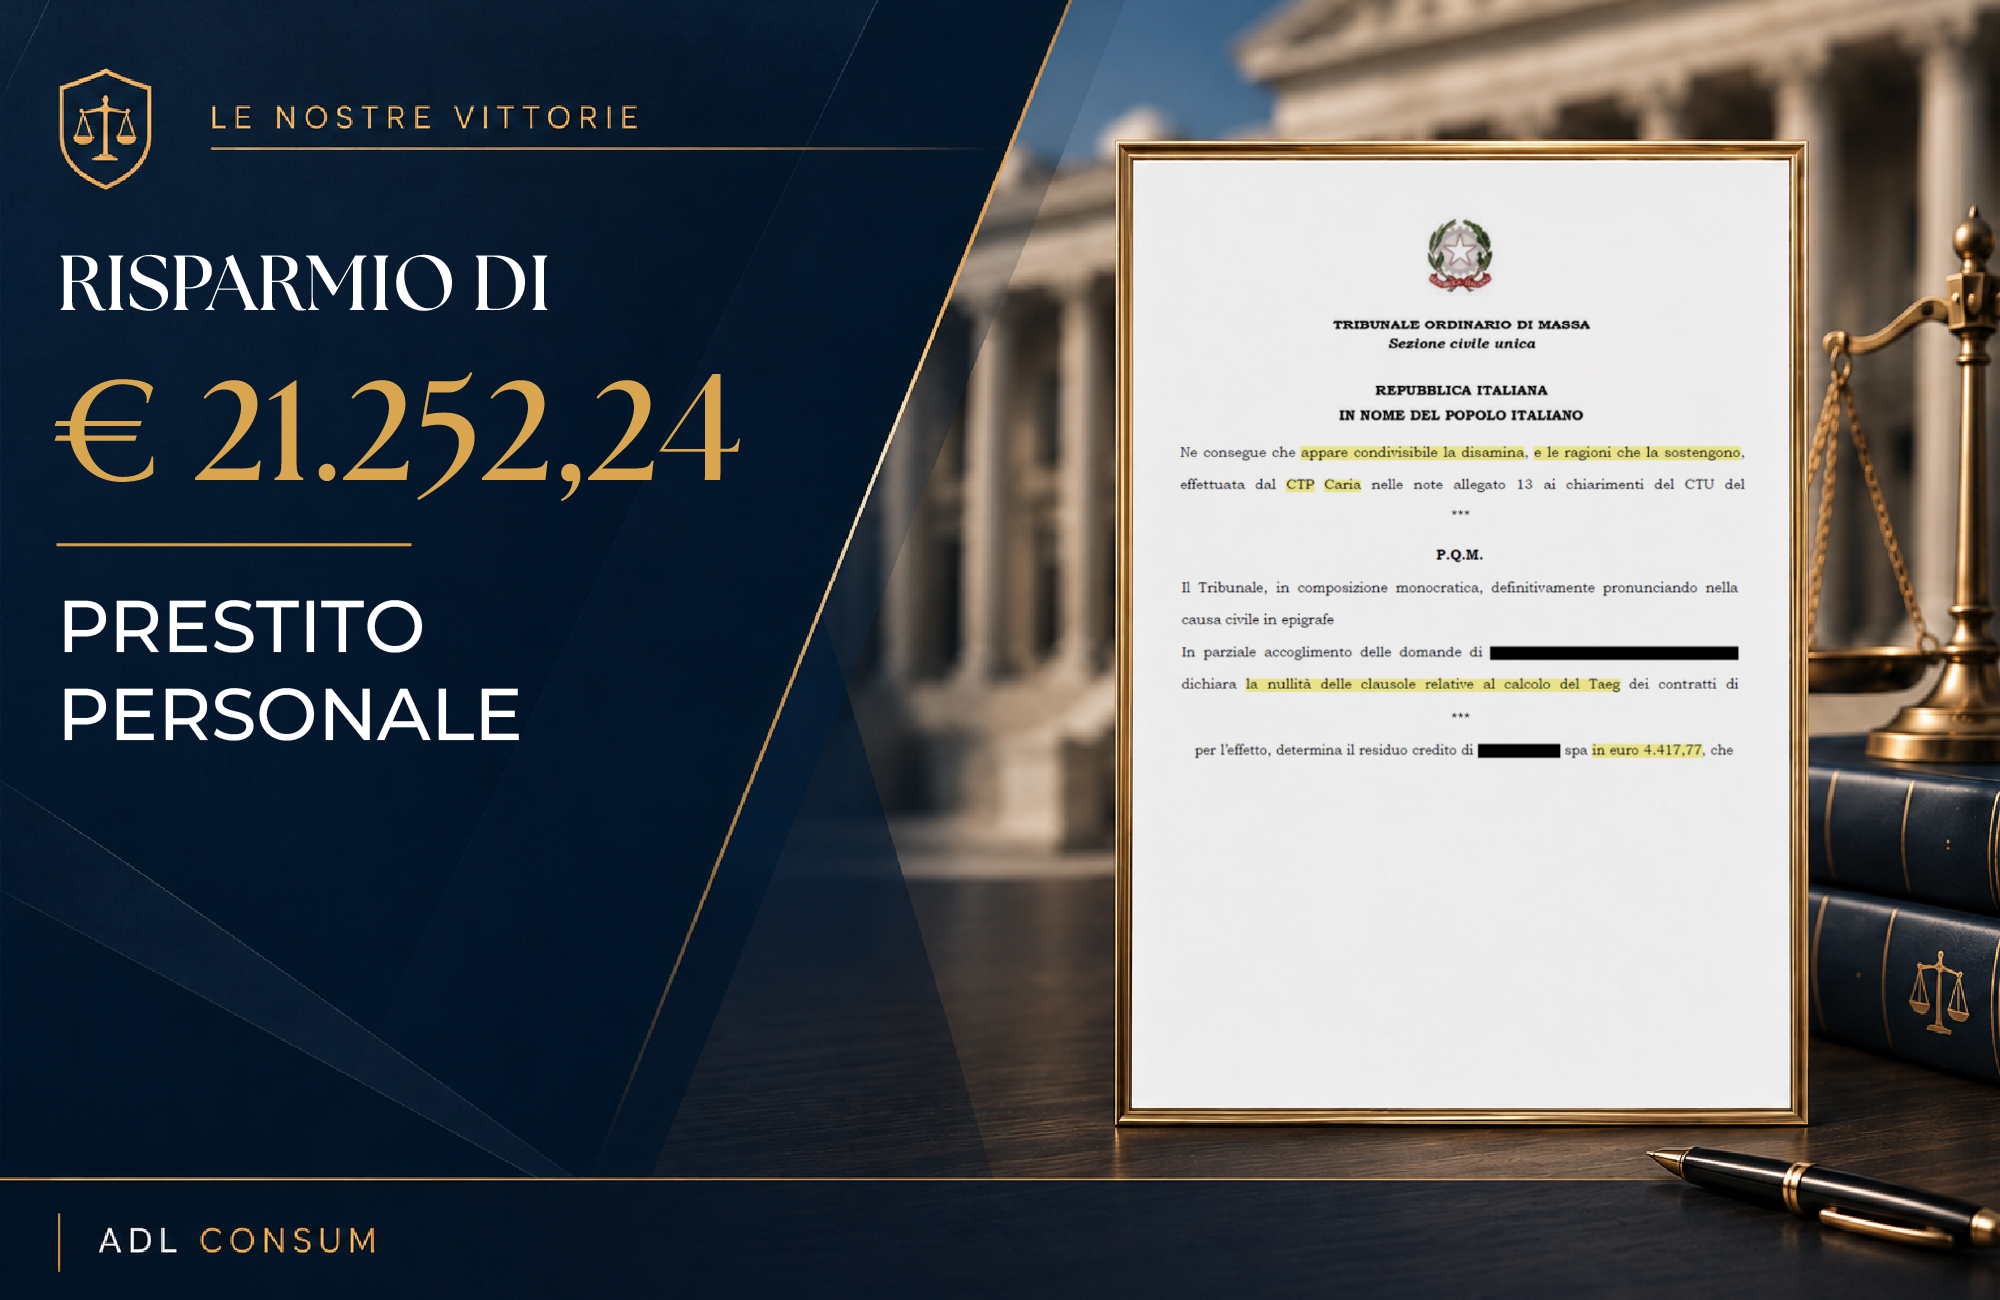
Il Tribunale di Massa, con sentenza del 22 giugno 2026 (R.G. n. 367/2019), ha deciso su una causa nata sulla contestazione dell’usura che ha cambiato completamente direzione durante il giudizio, grazie al determinante intervento dell’Avv. Valeria Loi e al supporto di ADL CONSUM. Il risultato è stato che, a fronte di una richiesta della banca pari a € 25.670,01, il debito residuo è stato rideterminato in soli € 4.417,77.
A cura della Redazione di ADL Consum
Questa volta la storia è particolare perché ADL CONSUM non ha seguito la pratica fin dall’inizio. Il giudizio era stato avviato da professionisti che non collaboravano con l’associazione, sulla base di perizie predisposte da altri consulenti, e l’impostazione originaria era incentrata soprattutto sulla presenza di usura nei contratti di finanziamento.
Con il procedere della causa, però, questa impostazione mostrava evidenti problematiche e il contenzioso rischiava di non produrre un risultato soddisfacente. È in questo momento che uno dei legali coinvolti ha chiesto l’intervento dell’Avv. Valeria Loi, professionista di grande esperienza nel contenzioso bancario.
L’intervento dell’Avv. Valeria Loi cambia la prospettiva della causa
Pur non comparendo nominativamente nella sentenza, il lavoro svolto dall’Avv. Valeria Loi ha avuto, nella ricostruzione della vicenda, un ruolo particolarmente importante. Chiamata quando il giudizio era già in corso, l’Avv. Loi non si è limitata a proseguire sulla strada tracciata inizialmente. Ha riesaminato criticamente l’impostazione della controversia, ha approfondito nuovamente la documentazione e ha compreso che per cercare di ottenere un risultato realmente soddisfacente era necessario allargare il campo dell’indagine e individuare ulteriori profili di irregolarità.
È stata quindi la stessa Avv. Valeria Loi a richiedere l’ausilio di ADL CONSUM e del Rag. Antonello Caria, anche in virtù di un consolidato rapporto di collaborazione professionale costruito negli anni e della fiducia maturata nel lavoro tecnico svolto dall’associazione. Da questa collaborazione è nata la possibilità di rimettere in discussione l’impostazione tecnica originaria e di sviluppare una nuova strategia nel corso di un giudizio già avanzato.
Intervenire su una causa già impostata significa infatti dover comprendere rapidamente quanto è stato fatto, individuare ciò che può essere ancora recuperato e, soprattutto, trovare gli strumenti processuali e tecnici per portare nuovi elementi all’attenzione del CTU e del Giudice. È proprio in questo che il lavoro dell’Avv. Valeria Loi è stato particolarmente prezioso: forte anche dell’esperienza maturata nel rapporto professionale con ADL CONSUM, ha saputo cogliere una diversa chiave di lettura della vicenda e ha avuto la determinazione di portarla avanti quando sarebbe stato certamente più semplice limitarsi all’impostazione già esistente.
L’usura non bastava: due finanziamenti su tre erano regolari sotto questo profilo
Il primo esame della documentazione ha fatto emergere subito un problema nell’impostazione originaria della causa. I rapporti contestati erano tre finanziamenti, ma su due di essi non risultava corretto sostenere la presenza di una violazione della normativa sull’usura.
L’attenzione si è quindi concentrata anche su un tema che ADL CONSUM approfondisce da anni: la corretta indicazione del TAEG nei finanziamenti ai consumatori e l’incidenza delle polizze assicurative abbinate al credito. Ed è proprio su questo terreno che la strategia sviluppata dall’Avv. Valeria Loi, insieme all’intervento tecnico del Rag. Antonello Caria, ha consentito alla causa di assumere una direzione completamente diversa.
Tuttavia la CTU, nella sua impostazione iniziale, non affrontava compiutamente il problema del TAEG dei primi due finanziamenti. Tuttavia, le osservazioni tecniche del Rag. Antonello Caria hanno fatto emergere elementi che evidenziavano una chiara errata determinazione del TAEG, tanto che lo stesso CTU, nel rispondere alle osservazioni, ha finito per far emergere indirettamente la violazione.
È stato allora determinante l’intervento dell’Avv. Valeria Loi, che ha saputo valorizzare processualmente proprio quei rilievi indiretti, portando il Giudice a riconvocare il CTU e riaprire le indagini peritali sul TAEG. La nuova verifica ha così fatto emergere in modo chiaro le violazioni dell’art. 125-bis TUB connesse all’errata indicazione del TAEG nei tre finanziamenti. Le successive integrazioni e i chiarimenti del CTU hanno così consentito di affrontare anche la questione del TAEG.
Il Tribunale ha infine riconosciuto l’errata determinazione del TAEG e ha determinato la nullità delle relative condizioni economiche.
Il Tribunale accoglie l’analisi del CTP Caria e riduce il debito di € 21.252,24
Uno dei passaggi più significativi della sentenza è quello in cui il Giudice afferma espressamente che appare “condivisibile la disamina, e le ragioni che la sostengono, effettuata dal CTP Caria”, recependo i conteggi sviluppati nelle osservazioni tecniche.
Il riconoscimento assume particolare rilievo anche sotto il profilo professionale: il Tribunale non si limita a condividere un risultato numerico, ma valorizza l’impostazione tecnica e le motivazioni sviluppate dal Rag. Antonello Caria, confermando la qualità di un lavoro, maturato in anni di ricerche e studio, che ha consentito di far emergere criticità non adeguatamente valorizzate nell’impostazione originaria della causa.
All’esito della ricostruzione, tutti e tre i finanziamenti sono risultati interessati da irregolarità: i primi due sotto il profilo del TAEG, il terzo per usura originaria. La finanziaria aveva richiesto in via riconvenzionale € 25.670,01, oltre interessi; ma il giudice ha invece rideterminato il debito residuo complessivo in soli € 4.417,77, con un risparmio/riduzione di € 21.252,24. Il Tribunale ha inoltre posto le spese della CTU a carico della finanziaria e condannato quest’ultima alla rifusione delle spese legali.
Una causa raddrizzata in corsa
Questa vicenda rappresenta bene quanto possa essere importante non considerare immutabile l’impostazione iniziale di un contenzioso bancario. Una causa partita principalmente sul tema dell’usura rischiava di produrre un risultato limitato, perché due dei tre finanziamenti non presentavano effettivamente quel vizio.
L’intervento dell’Avv. Valeria Loi ha rappresentato il momento di svolta. Pur non comparendo direttamente nella sentenza, è stata la sua capacità di riesaminare criticamente una causa già avviata, individuare i limiti dell’impostazione originaria, coinvolgere ADL CONSUM e sostenere processualmente i nuovi rilievi tecnici a consentire che la controversia assumesse una direzione completamente differente.
Il successivo approfondimento del Rag. Antonello Caria ha permesso di sviluppare tecnicamente la questione del TAEG, fino a ottenere un risultato particolarmente significativo: il Tribunale ha finito per recepire espressamente proprio la sua analisi e i suoi conteggi. È quindi il risultato di un lavoro nel quale competenza legale e competenza tecnica hanno dovuto procedere insieme.
All’Avv. Valeria Loi va riconosciuto il merito di aver saputo vedere, in una causa che sembrava ormai indirizzata su un percorso poco favorevole, una possibilità diversa, e soprattutto di avere avuto la capacità e la determinazione necessarie per costruirla mentre il giudizio era già in corso.
Perché individuare un’anomalia è importante
Questa vicenda dimostra quanto sia importante non considerare immutabile l’impostazione iniziale di un contenzioso bancario. Una causa nata principalmente sul tema dell’usura rischiava di produrre un risultato limitato. L’intervento dell’Avv. Valeria Loi, che ha coinvolto ADL CONSUM e il Rag. Antonello Caria, ha consentito di rivedere l’impostazione della controversia: da una parte, l’Avv. Loi ha sostenuto sul piano processuale i nuovi rilievi; dall’altra, il Rag. Caria ha sviluppato l’analisi tecnica sul TAEG, portando progressivamente all’emersione delle irregolarità poi riconosciute dal Tribunale.
Ma questo caso chiarisce anche un altro aspetto fondamentale: non basta sostenere che il TAEG sia errato semplicemente perché al finanziamento è abbinata una polizza assicurativa. Occorre che i professionisti che affrontano questa materia sappiano dimostrare concretamente quando quella polizza, pur formalmente indicata come facoltativa, sia in realtà collegata o sostanzialmente imposta nell’operazione di credito, individuando gli elementi probatori utili e portandoli correttamente all’attenzione del Giudice.
È proprio qui che competenza tecnica e strategia processuale devono procedere insieme. Perché rilevare una possibile anomalia è solo il primo passo: la vera differenza la fa la capacità di dimostrarla e di mettere il Giudice nelle condizioni di valutarla correttamente.
Perché questo caso è importante per tutti?
Se hai sottoscritto un prestito personale o un finanziamento insieme a una polizza assicurativa, può essere utile verificare se il TAEG indicato nel contratto sia stato calcolato correttamente e se il costo dell’assicurazione avrebbe dovuto essere incluso.
Fai controllare il tuo prestito da ADL CONSUM: una corretta analisi del contratto può permettere di individuare irregolarità che non emergono dalla semplice lettura delle condizioni economiche.