Grazie all’intervento dell’Avv. Elio Manica, in collaborazione con il Rag. Antonello Caria, un nostro associato è riuscito a definire una complessa posizione debitoria con un risultato di grande rilievo.
A cura della Redazione di ADL Consum
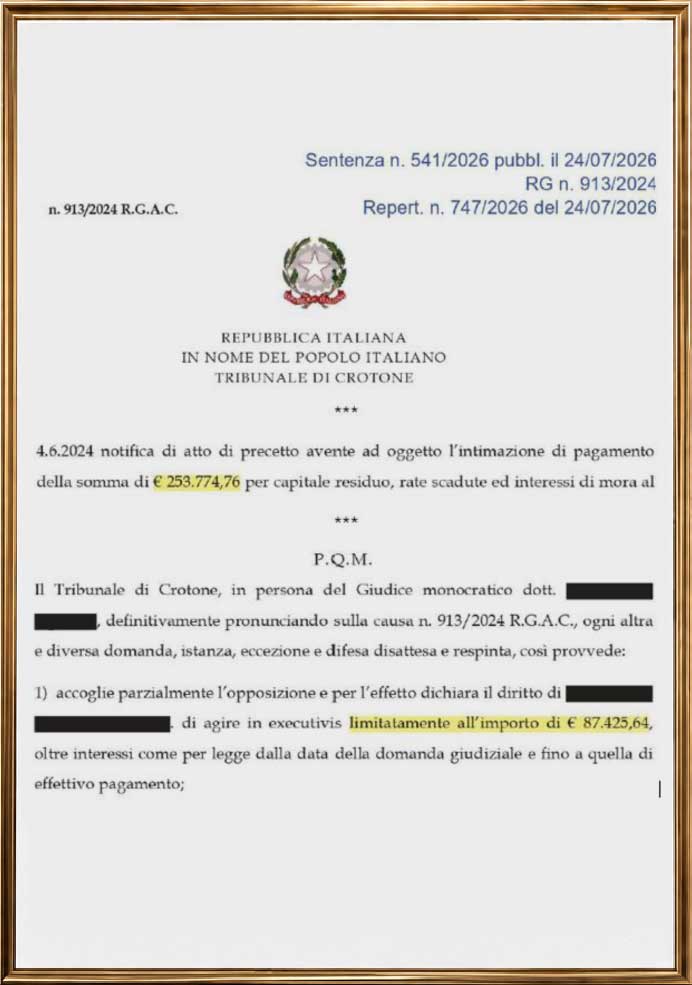
Quando un consumatore si vede notificare un atto di precetto, l’impatto psicologico ed economico è devastante. Nel caso specifico, una società cessionaria del credito pretendeva l’immediato pagamento di ben 253.774,76 €, sostenendo che tale cifra rappresentasse il debito residuo di un contratto di mutuo non saldato.
Di fronte a una richiesta così vertiginosa, la tentazione comune è quella di rassegnarsi. Tuttavia, la verifica minuziosa della documentazione eseguita dall’Avv. Elio Manica con il supporto peritale del Rag. Antonello Caria ha ribaltato le sorti della vicenda, portando alla luce gravi anomalie nell’operato della banca.
“Troppo spesso i debitori subiscono gli atti di precetto come una condanna inappellabile,”
spiega l’Avv. Elio Manica.
“La realtà è che una quota rilevante di questi crediti si fonda su conteggi bancari errati o clausole contrattuali indeterminate che la legge punisce severamente.”
Anatomia di un contratto illegittimo: le anomalie individuate
L’analisi tecnico-contabile del Rag. Antonello Caria ha fatto emergere come il contratto di mutuo fosse inficiato da opacità e indeterminatezza, due vizi che per legge invalidano le condizioni economiche applicate dall’istituto di credito.
- Capitali e ammortamento alterati: Il contratto prevedeva un periodo di preammortamento di un anno, ma la banca lo ha arbitrariamente ridotto a soli 35 giorni, modificando a proprio favore l’inizio della restituzione. Inoltre, mancavano indicazioni chiare sulla stabilità o variabilità delle quote capitale nel tempo.
- Tassi opachi e mai esplicitati: L’art. 2 del contratto riportava tassi parziali (preammortamento ed entrata al 5,00%), ma ometteva completamente di indicare il Tasso Annuo Nominale (TAN) reale su base annua — che dai calcoli risultava essere del 6,57333% — oltre a nascondere il valore del parametro di indicizzazione al momento della firma.
- Incertezza sui ricalcoli e sulla mora: Non era specificato se il tasso indicizzato dovesse essere aggiornato mensilmente o a fine periodo. Questa indeterminatezza di fondo si è poi rifratta sul tasso di mora, rendendolo del tutto incerto e incontrollabile.
La decisione del Giudice: dai rilievi della CTU all’Art. 117 TUB
A seguito delle contestazioni sollevate dalla difesa del consumatore, il Giudice ha disposto una Consulenza Tecnica d’Ufficio (CTU). Il perito nominato dal Tribunale ha confermato integralmente la fondatezza dei rilievi elaborati dal Rag. Antonello Caria, evidenziando le gravi irregolarità del contratto e applicando il meccanismo sanzionatorio previsto dall’Articolo 117 del Testo Unico Bancario (TUB):
- Annullamento dei tassi di interesse previsti dal contratto illegittimo.
- Sostituzione d’ufficio dei tassi bancari con i tassi minimi dei Buoni Ordinari del Tesoro (BOT).
- Ricalcolo integrale di tutte le rate versate e del debito residuo.
Un dettaglio procedurale fondamentale
Va sottolineato un aspetto di particolare interesse tecnico: sebbene nella stesura della sentenza il Giudice ometta di esplicitare motivazioni dettagliate sulle singole questioni sollevate, la decisione finale parla chiaro. Il Magistrato ha infatti recepito integralmente il conteggio finale del CTU e applicato il criterio sanzionatorio, confermando nei fatti l’incompatibilità delle pretese bancarie con la normativa sulla trasparenza.
Il risultato in cifre: ricalcolo e risparmio netto
| Voce | Importo |
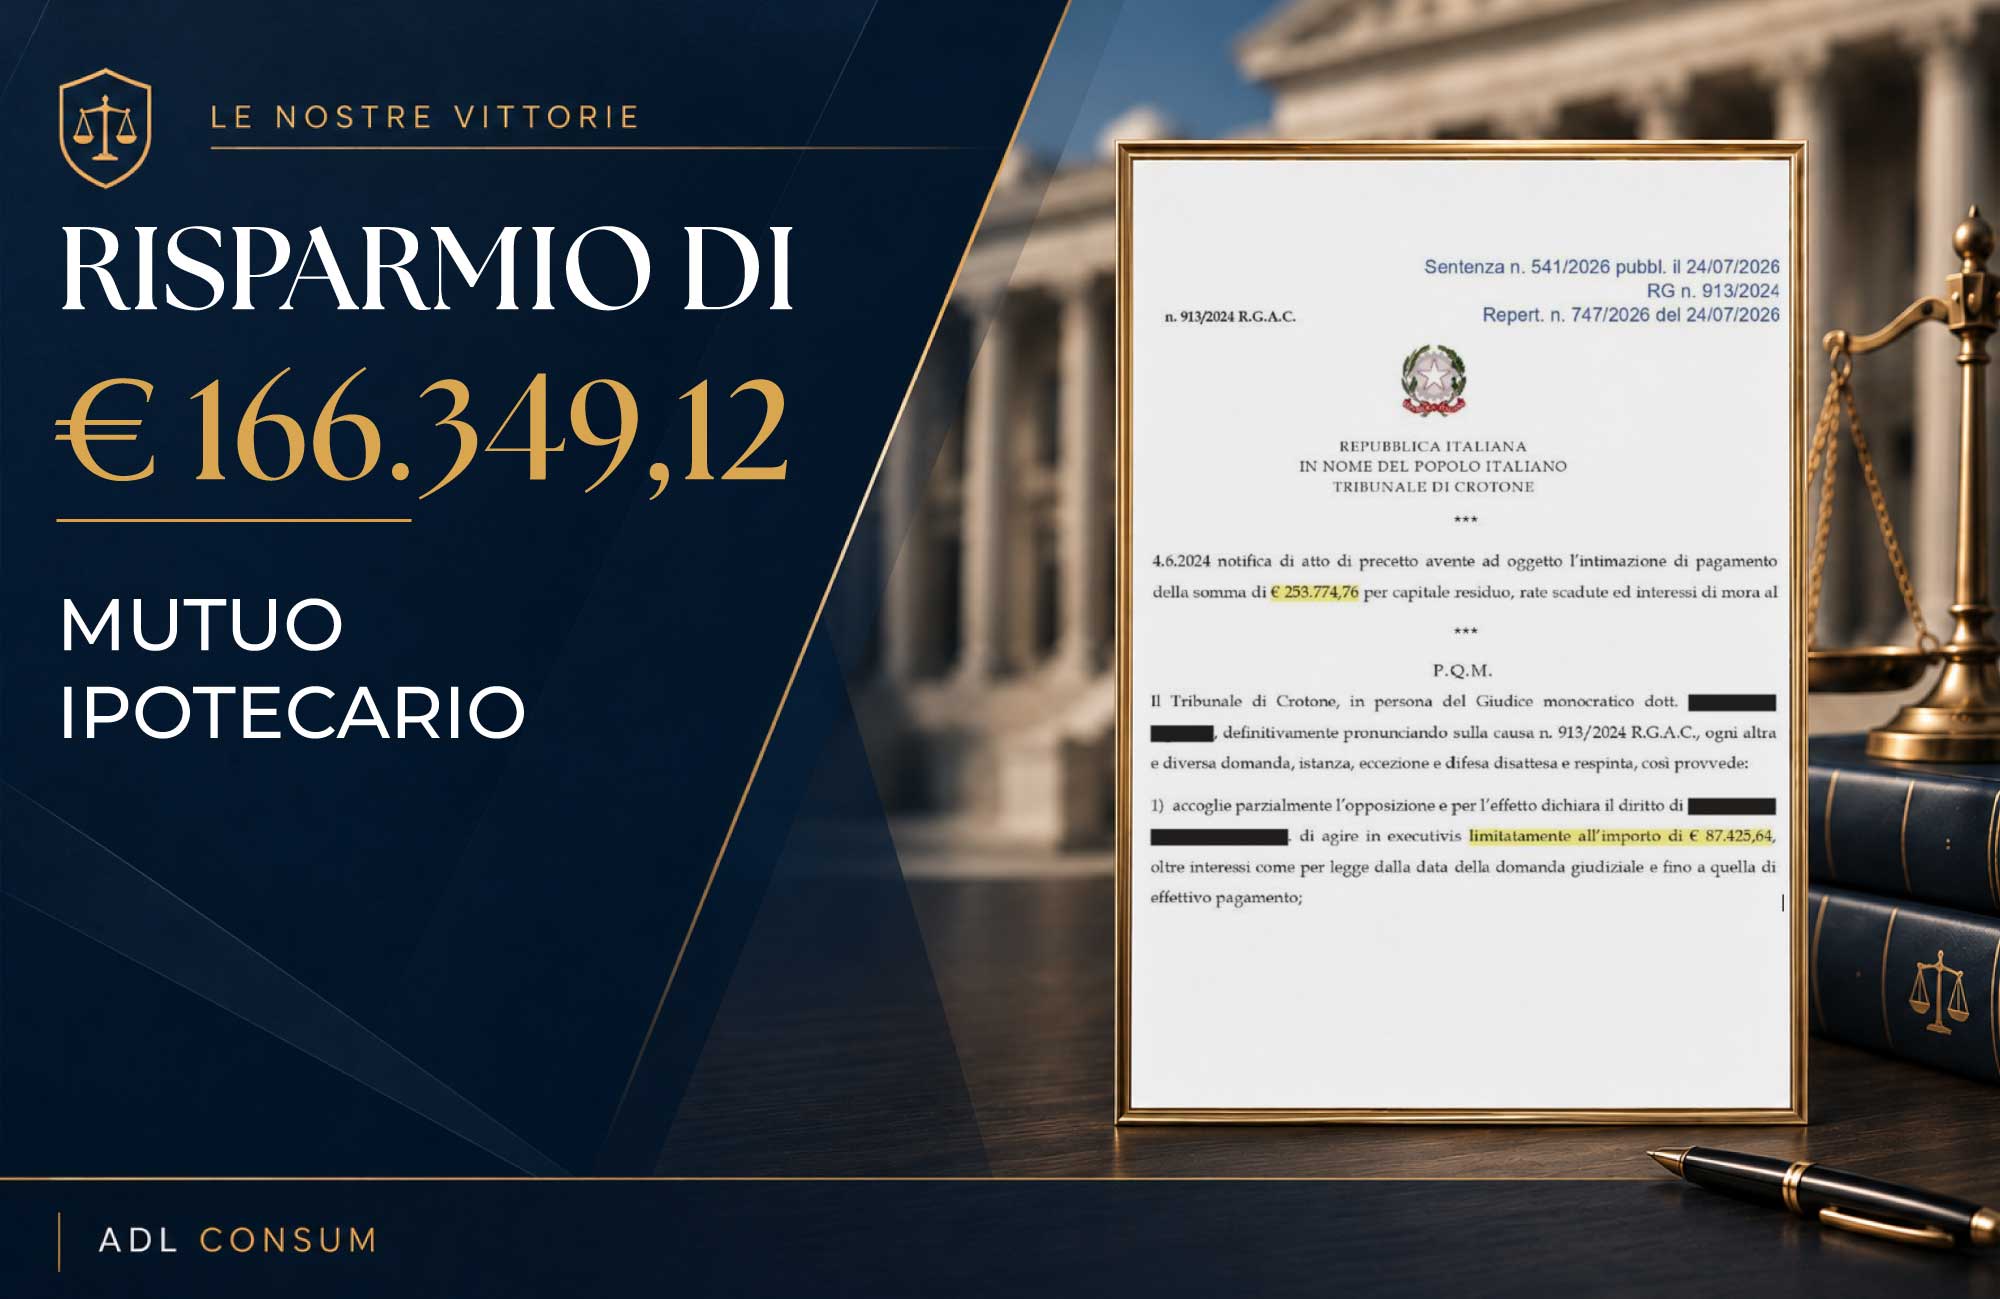
| Somma originariamente pretesa (Precetto) | € 253.774,76 |
| Debito ricalcolato ex Art. 117 TUB | € 87.425,64 |
| Risparmio totale per il consumatore | € 166.349,12 (-65%) |
Il debito preteso è stato ridotto di quasi i due terzi, trasformando una situazione di potenziale dissesto finanziario in una posizione sostenibile e corretta.
Non subire passivamente le pretese bancarie
Questa vicenda dimostra quanto sia fondamentale far analizzare i propri contratti di mutuo o i decreti di pagamento da professionisti esperti. Un atto di precetto non è quasi mai una “sentenza” definitiva, ma una pretesa economica che va verificata cifra per cifra.
L’accurata analisi svolta dal Rag. Antonello Caria, unitamente alla tenace e competente attività legale dell’Avv. Elio Manica, ha consentito ad ADL Consum di mettere a segno un’altra vittoria fondamentale per la tutela dei diritti dei cittadini.
Hai ricevuto un atto di precetto o desideri verificare la regolarità del tuo contratto di mutuo? Contatta lo sportello di ADL Consum per un’analisi preliminare della tua posizione.