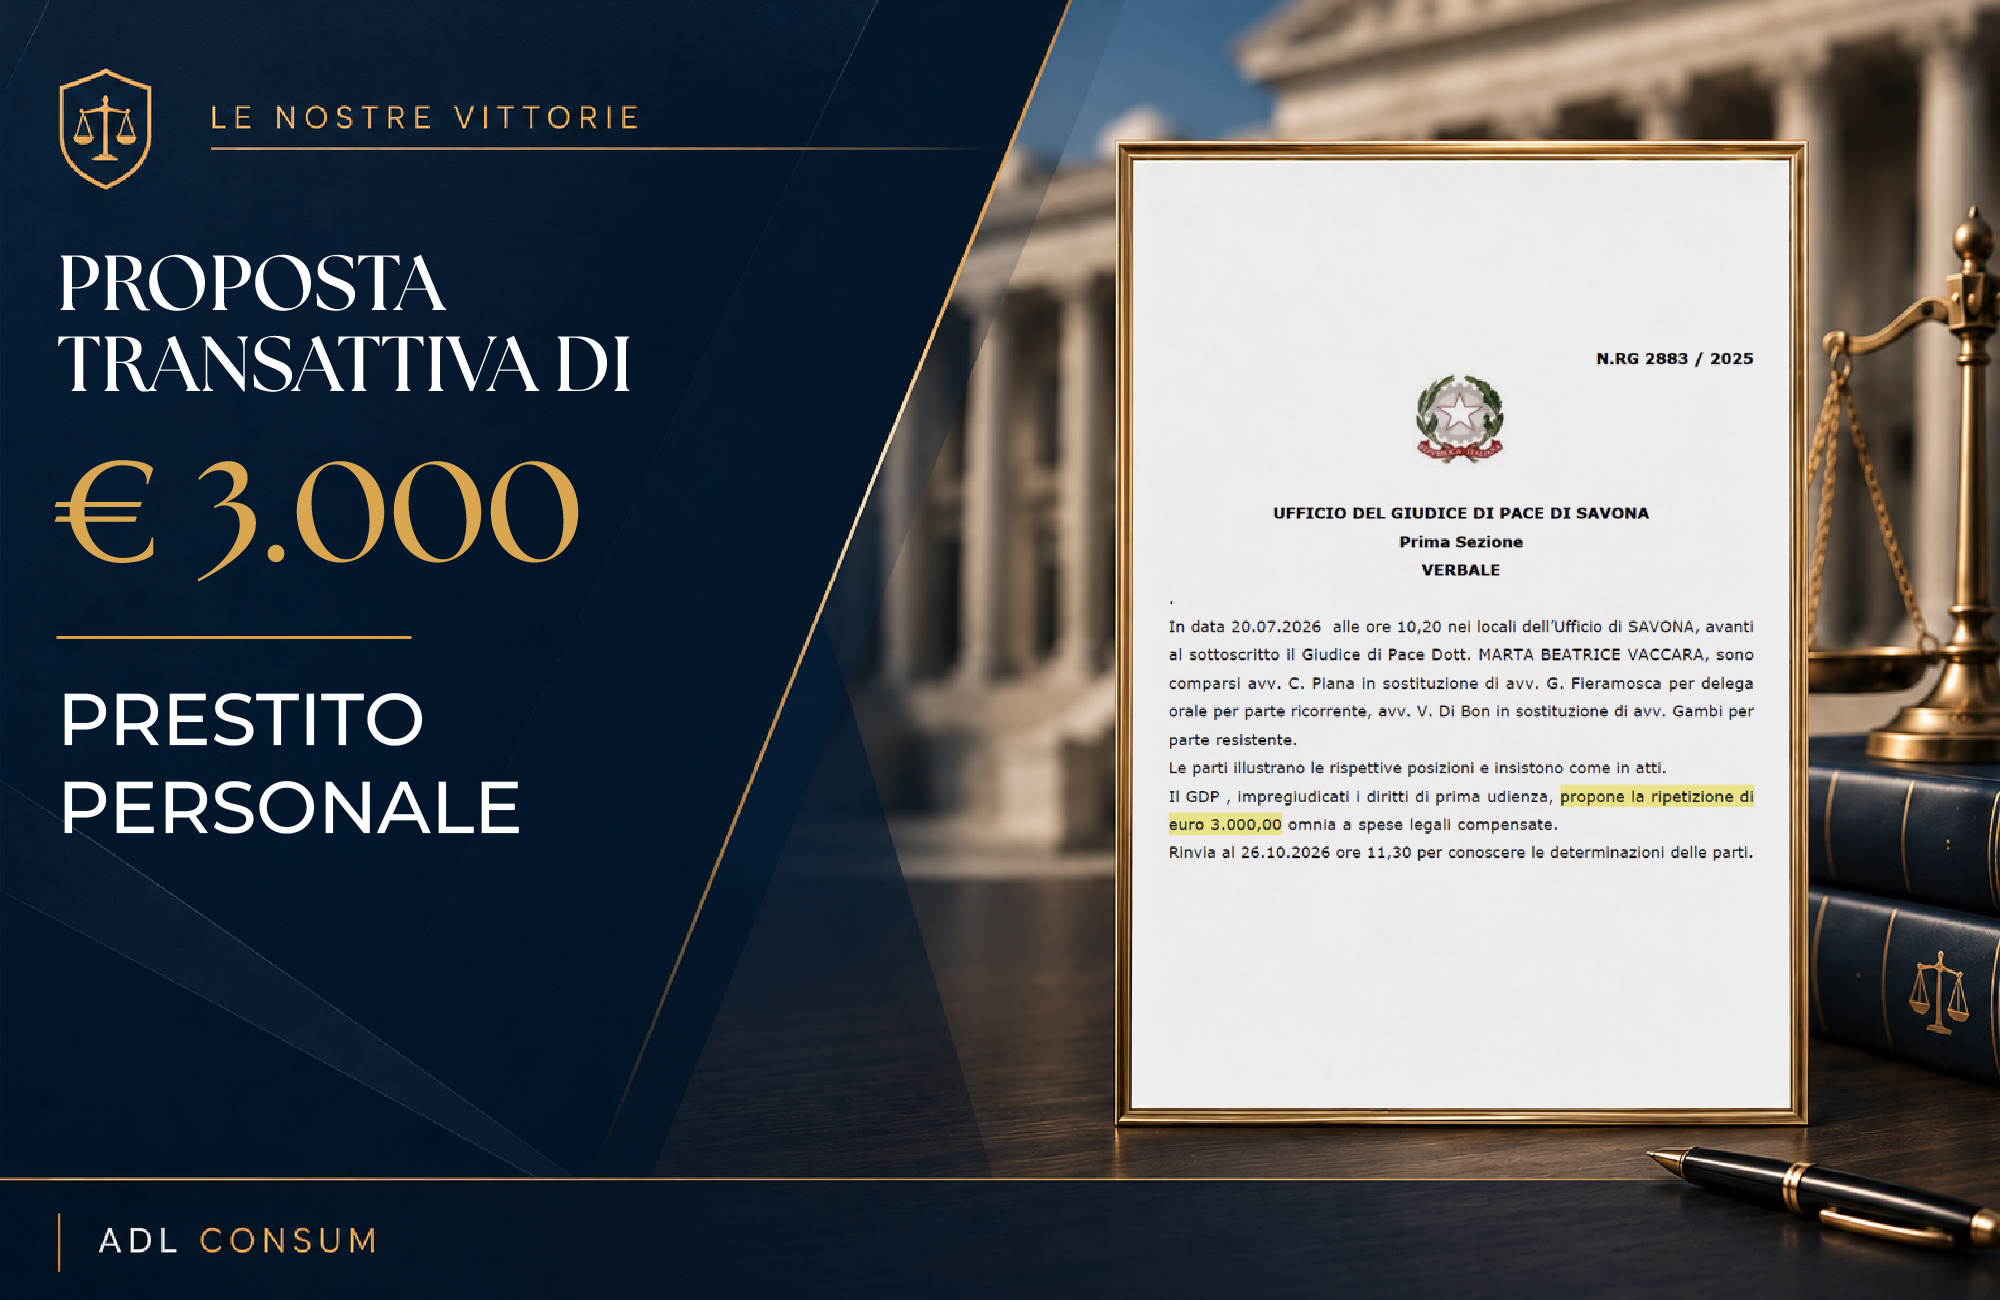
Una nuova controversia seguita da ADL CONSUM in materia di prestiti personali, polizze assicurative e TAEG errato arriva davanti al Giudice di Pace di Savona (procedimento R.G. n. 2883/2025).
Il caso nasce da una contestazione ormai molto frequente nel credito al consumo: un contratto di finanziamento stipulato insieme a una polizza assicurativa, il cui costo non sarebbe stato correttamente considerato nella determinazione del TAEG.
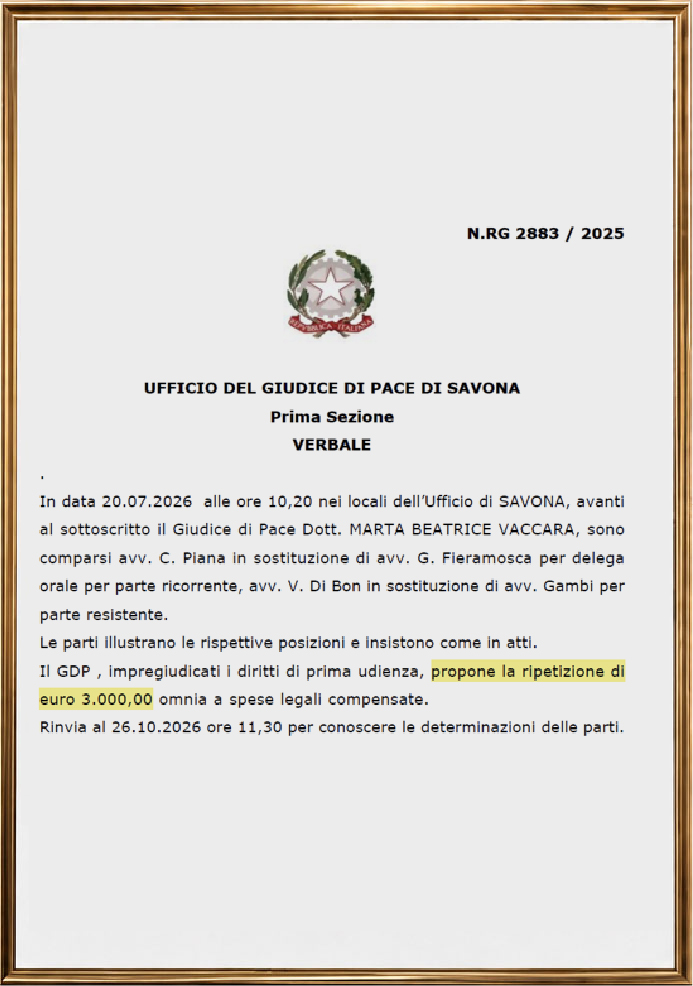
Nel corso della prima udienza, il Giudice di Pace di Savona ha formulato alle parti una proposta conciliativa di € 3.000,00 omnia, con compensazione delle spese legali, rinviando il procedimento per conoscere le rispettive determinazioni.
Nota: Non si tratta ancora di una sentenza, ma di una proposta formulata direttamente dal Giudice nell’ambito del giudizio.
Perché molti ricorsi sul TAEG vengono respinti, mentre ADL CONSUM sa individuare e costruire i casi da portare avanti?
È questa la domanda fondamentale.
Negli ultimi anni sono stati promossi moltissimi contenziosi apparentemente identici: un contratto di finanziamento, una polizza assicurativa stipulata contestualmente e la contestazione di un TAEG che non comprende il costo dell’assicurazione. Eppure molti di questi ricorsi vengono respinti.
Questo potrebbe far pensare che si tratti semplicemente di orientamenti diversi dei Giudici, ma secondo ADL CONSUM non è così.
Il vero problema è che questi casi, pur apparendo simili, non possono essere affrontati tutti nello stesso modo:
- Non basta prendere un contratto, rilevare la presenza contestuale di una polizza e sostenere automaticamente che il TAEG sia errato.
- Bisogna sapere cosa cercare, quali documenti analizzare, quali elementi valorizzare e soprattutto quali prove utilizzare per dimostrare che quella polizza, formalmente indicata come facoltativa, fosse in realtà concretamente collegata all’ottenimento del finanziamento.
ADL CONSUM parte dalla ricostruzione del caso
È proprio qui che interviene l’esperienza maturata negli anni da ADL CONSUM e dai professionisti che collaborano con l’associazione. Prima ancora di avviare un contenzioso, il rapporto viene ricostruito nel suo complesso:
- Vengono analizzati il contratto di finanziamento e la documentazione assicurativa.
- Si verificano le modalità con cui il prodotto è stato collocato.
- Si esaminano le condizioni economiche applicate e tutti quegli elementi che consentono di distinguere un caso semplicemente simile da un caso realmente dimostitabile.
Perché sapere che esiste un possibile errore nel TAEG è relativamente semplice. Sapere quali casi possono essere sostenuti, come ricostruirli e come provarli davanti a un Giudice è un’altra cosa. È questa differenza a spiegare perché controversie che sembrano uguali possano avere esiti profondamente diversi.
Non basta dire “c’è una polizza”
Il punto non è soltanto verificare che insieme al finanziamento esistesse una copertura assicurativa. Occorre comprendere come quella polizza sia entrata nell’operazione di credito, come sia stata proposta al cliente e se esistano elementi concreti per sostenere che il suo costo avrebbe dovuto essere incluso nel TAEG.
- Contestazione generica o standardizzata: rischia di risultare debole e di essere respinta.
- Contestazione correttamente ricostruita: parte dalle prove e dall’analisi della reale natura dell’operazione.
Il procedimento di Savona è ancora in corso, ma la proposta di € 3.000,00 formulata dal Giudice rappresenta già un passaggio significativo in una controversia costruita partendo dall’analisi concreta del rapporto.
Perché su TAEG, prestiti e polizze assicurative, il contratto è solo il punto di partenza: la differenza la fanno la ricostruzione del caso, la prova e il modo in cui quella prova viene portata davanti al Giudice.
Scarica la sentenza